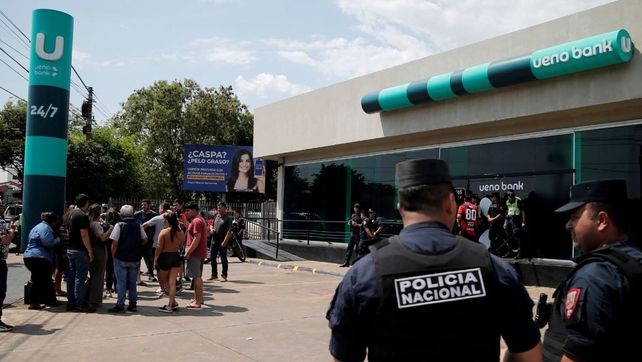
La intervención de una de las principales entidades financieras del país generó una fuerte conmoción económica y social. Los clientes tuvieron dificultades para acceder a sus depósitos, mientras avanzaron las investigaciones por presuntas irregularidades y la crisis se trasladó al ámbito político.
Paraguay atraviesa una de las mayores crisis financieras de los últimos años tras la intervención de Ueno Bank, una entidad que contaba con aproximadamente 2,9 millones de clientes. La decisión del Banco Central paraguayo dejó a miles de usuarios sin acceso normal a sus cuentas, generando preocupación, protestas y una fuerte incertidumbre sobre el destino de sus ahorros.
El episodio comenzó el lunes 2 de noviembre, cuando el Banco Central del Paraguay dispuso la intervención de la entidad luego de detectar graves problemas de solvencia. La situación rápidamente adquirió dimensiones nacionales y comenzó a ser comparada con el corralito argentino de diciembre de 2001.
Sin embargo, existe una diferencia importante: la restricción afecta específicamente a los clientes de Ueno Bank y no representa, hasta el momento, un bloqueo generalizado de los depósitos de todo el sistema financiero paraguayo.
Las cinco claves para entender la crisis bancaria en Paraguay
1. ¿Por qué fue intervenido Ueno Bank?
El Banco Central decidió intervenir la entidad luego de detectar que su índice de solvencia había caído por debajo del 50% del mínimo legal exigido.
Esto significa que el banco no contaba con capital suficiente para respaldar adecuadamente sus operaciones y afrontar los riesgos financieros asumidos.
A esta situación se sumaron presuntas irregularidades contables y préstamos otorgados a empresas vinculadas con accionistas de la propia entidad, operaciones que quedaron bajo investigación judicial.
2. Casi tres millones de clientes afectados
La intervención provocó la suspensión de las operaciones habituales del banco. Numerosos clientes quedaron imposibilitados de retirar dinero, realizar transferencias y utilizar normalmente sus tarjetas y aplicaciones.
Según datos difundidos por la propia entidad, Ueno Bank tenía alrededor de 2,9 millones de clientes hasta junio de 2026.
La cifra dimensiona el impacto de la crisis, aunque no significa que todos ellos tuvieran depósitos inmovilizados.
Entre los afectados se encuentran trabajadores que cobran sus salarios mediante esa entidad, jubilados y familias que utilizaban sus cuentas para afrontar gastos cotidianos.
3. La preocupación por los fondos públicos y jubilatorios
Uno de los aspectos más delicados del caso es la exposición de organismos estatales al banco intervenido.
De acuerdo con la información publicada, Ueno Bank administraba aproximadamente 850 millones de dólares en depósitos de organismos públicos, entre ellos recursos vinculados al Instituto de Previsión Social (IPS), responsable del sistema de seguridad social y jubilaciones de Paraguay.
La situación generó cuestionamientos sobre los criterios utilizados para depositar fondos públicos en una entidad que posteriormente presentó graves problemas financieros.
Además, la investigación judicial derivó en la detención de ocho directivos y ejecutivos, mientras se intenta determinar el destino de los fondos y las posibles responsabilidades.
4. ¿Cuándo podrán recuperar sus ahorros?
Ante la gravedad de la situación, el Congreso paraguayo aprobó una legislación especial para acelerar la devolución de los depósitos.
La normativa contempla un anticipo de hasta 40 salarios mínimos por depositante, equivalente a 121.760.000 guaraníes, a través del Fondo de Garantía de Depósitos.
El mecanismo establece que el procedimiento debe comenzar dentro de las primeras 24 horas de entrada en vigencia de la ley y completarse en un plazo máximo de cinco días hábiles.
Por otra parte, el régimen general de garantía de depósitos en Paraguay cubre hasta 75 salarios mínimos, equivalentes a 228.300.000 guaraníes por persona y por entidad financiera.
El Banco Central anunció el inicio de una primera etapa de pagos para clientes con depósitos de hasta 10 millones de guaraníes, sin deudas con Ueno Bank y que cuenten con cuentas habilitadas en otras entidades financieras.
Los casos restantes deberán esperar nuevas disposiciones sobre los mecanismos de devolución.
5. La crisis bancaria llegó al ámbito político
El conflicto también provocó una fuerte crisis institucional en Paraguay.
Miles de personas se movilizaron en Asunción para reclamar la devolución de sus ahorros. Las protestas incluyeron enfrentamientos con las fuerzas de seguridad y generaron una creciente presión sobre las autoridades nacionales.
El presidente Santiago Peña quedó en el centro de los cuestionamientos debido a sus anteriores vínculos comerciales con el Grupo Vázquez, propietario de Ueno Bank.
La oposición denunció posibles conflictos de intereses y reclamó explicaciones sobre las decisiones relacionadas con la entidad financiera.
En medio de la presión política y social, el mandatario presentó su renuncia el jueves 5 de noviembre. Sin embargo, la situación institucional continuó abierta, con discusiones en el Congreso sobre el proceso de juicio político y la aceptación de su dimisión.
Una crisis que mantiene en vilo a los ahorristas
La intervención de Ueno Bank abrió un escenario de incertidumbre para millones de usuarios y puso bajo la lupa los controles del sistema financiero paraguayo.
Mientras avanzan las investigaciones y las autoridades buscan normalizar los mecanismos de devolución, la principal preocupación de los clientes sigue siendo recuperar el dinero depositado y conocer qué ocurrirá con sus ahorros.
El caso vuelve a poner sobre la mesa la importancia de los controles bancarios, la transparencia en el manejo de los fondos públicos y la confianza de la sociedad en las instituciones financieras.